
¿Por qué pueden rechazar o devolver un trámite de honorarios médicos?
Enviar un trámite de honorarios médicos a una aseguradora en México no siempre significa que el proceso ya quedó resuelto. En muchos casos, la compañía puede devolver el expediente para corrección, pedir documentos adicionales o incluso rechazar el pago si detecta inconsistencias con la póliza, el siniestro o la documentación médica y fiscal. Entender estas causas ayuda a prevenir devoluciones, reducir retrasos y dar seguimiento con mayor orden.
“Una observación de la aseguradora puede parecer un detalle menor, pero detrás de ella pueden existir nuevas revisiones, documentos y semanas de seguimiento.” -María Del Carmen
¿Por qué una aseguradora puede devolver o rechazar un trámite de honorarios médicos?
Una aseguradora puede devolver o rechazar un trámite de honorarios médicos cuando el expediente no permite validar con claridad que el servicio fue necesario, cubierto por la póliza y correctamente facturado. En México, este tipo de revisión suele considerar tres aspectos principales: la cobertura contratada, la congruencia médica del caso y el soporte administrativo o fiscal presentado.
La devolución no siempre significa una negativa definitiva. Muchas veces indica que falta un documento, que un dato no coincide o que la aseguradora necesita una aclaración antes de continuar. El rechazo, en cambio, suele implicar que la compañía determinó que el gasto no procede, aunque en ciertos casos puede revisarse si se aportan elementos adicionales.
Devolución y rechazo no son lo mismo
Aunque en la práctica muchas personas usan ambos términos como sinónimos, conviene diferenciarlos. Una devolución normalmente detiene el proceso hasta que el asegurado, hospital, médico o gestor corrija algo. Puede tratarse de una omisión simple, como una firma faltante, o de una inconsistencia que requiere mayor explicación.
Un rechazo de trámite de honorarios médicos suele ser más delicado porque la aseguradora comunica que el pago no será autorizado bajo las condiciones revisadas. Esto puede ocurrir por exclusiones de la póliza, periodos de espera, falta de relación entre el diagnóstico y el procedimiento, honorarios fuera de convenio o documentación insuficiente para acreditar la atención.
La diferencia práctica es importante: ante una devolución, la prioridad es completar y reenviar correctamente; ante un rechazo, es necesario analizar el motivo, revisar la póliza y decidir si existe fundamento para solicitar una reconsideración.
Causas comunes relacionadas con la póliza
Una de las primeras revisiones de la aseguradora es si el padecimiento, procedimiento o atención está cubierto. En seguros de gastos médicos mayores en México, cada póliza puede tener condiciones particulares: suma asegurada, deducible, coaseguro, tabulador médico, periodos de espera, exclusiones y reglas para atención programada o de urgencia.
Entre las causas frecuentes están:
- Padecimiento no cubierto o excluido: la condición médica aparece como exclusión en las condiciones generales o particulares.
- Periodo de espera no cumplido: algunos tratamientos requieren que haya pasado cierto tiempo desde la contratación o rehabilitación de la póliza.
- Preexistencia no reconocida: la aseguradora considera que el padecimiento existía antes del inicio de la cobertura y no fue declarado o aceptado.
- Falta de autorización previa: en cirugías programadas o tratamientos específicos, la compañía puede solicitar preautorización antes del procedimiento.
- Médico u hospital fuera de red: no siempre genera rechazo total, pero puede modificar el monto reembolsable o requerir justificación adicional.
En estos casos, la prevención comienza antes de recibir la atención médica. Siempre que sea posible, conviene revisar condiciones, confirmar red hospitalaria y solicitar autorización por escrito cuando el procedimiento no sea una urgencia.
Inconsistencias médicas que generan observaciones
La aseguradora también revisa si el diagnóstico, los estudios, el tratamiento y los honorarios guardan relación entre sí. Si el expediente no explica bien por qué se realizó un procedimiento o por qué participaron ciertos especialistas, pueden surgir observaciones.
Por ejemplo, una cirugía puede incluir honorarios de cirujano, anestesiólogo y ayudante. Si el informe médico no describe la intervención, si el diagnóstico no coincide con la nota quirúrgica o si no se justifica la participación de todos los médicos, el trámite puede regresar para aclaración.
Observaciones típicas en esta etapa pueden ser:
- “Favor de enviar informe médico ampliado con evolución del padecimiento.”
- “El diagnóstico indicado no corresponde con el procedimiento facturado.”
- “Se solicita nota quirúrgica completa y firmada por el médico tratante.”
- “Favor de aclarar la participación del médico ayudante.”
- “No se identifica relación entre los estudios presentados y el tratamiento reclamado.”
Estas observaciones no necesariamente implican mala práctica o fraude. Con frecuencia reflejan que el expediente está incompleto o que la información médica fue redactada de forma muy breve para fines clínicos, pero insuficiente para fines de seguro.
Tus honorarios ya fueron generados, la gestión no tiene que quedarse en tu consultorio.
Las observaciones y devoluciones pueden prolongar el cobro de tus honorarios médicos. Con Finmedic puedes delegar la gestión administrativa y, cuando tu operación cumple los requisitos, acceder a un adelanto de honorarios médicos sin depender únicamente de los tiempos habituales de la aseguradora.
Problemas administrativos y fiscales frecuentes
En México, los trámites de honorarios médicos suelen requerir comprobantes fiscales, datos bancarios, formatos internos de la aseguradora y documentos de identificación. Un error administrativo puede detener un expediente aun cuando la atención médica sea procedente.
Algunas causas comunes son:
- CFDI con datos incorrectos: Puede haber diferencias en nombre, RFC, régimen fiscal, uso de CFDI o descripción del servicio.
- Recibo de honorarios sin desglose suficiente: La aseguradora puede pedir que se especifique el concepto médico, fecha de atención o participación profesional.
- Falta de comprobante de pago: En reembolso, algunas compañías solicitan evidencia de que el gasto fue efectivamente pagado.
- Formatos incompletos: Una firma, fecha, número de póliza o número de siniestro faltante puede provocar devolución.
- Documentos ilegibles: Fotografías borrosas, PDFs cortados o archivos con baja resolución dificultan la revisión.
- Datos bancarios no coincidentes: Si la cuenta no corresponde al titular autorizado o falta carátula bancaria, puede detenerse el pago.
Estos errores parecen menores, pero suelen ser una de las principales fuentes de retraso porque obligan a reiniciar parte de la revisión documental.
Ejemplos de observaciones que suelen aparecer en trámites devueltos
Las observaciones de una aseguradora suelen ser breves y técnicas. Por eso es útil traducirlas a acciones concretas para responder correctamente y evitar enviar la misma información sin resolver el problema.
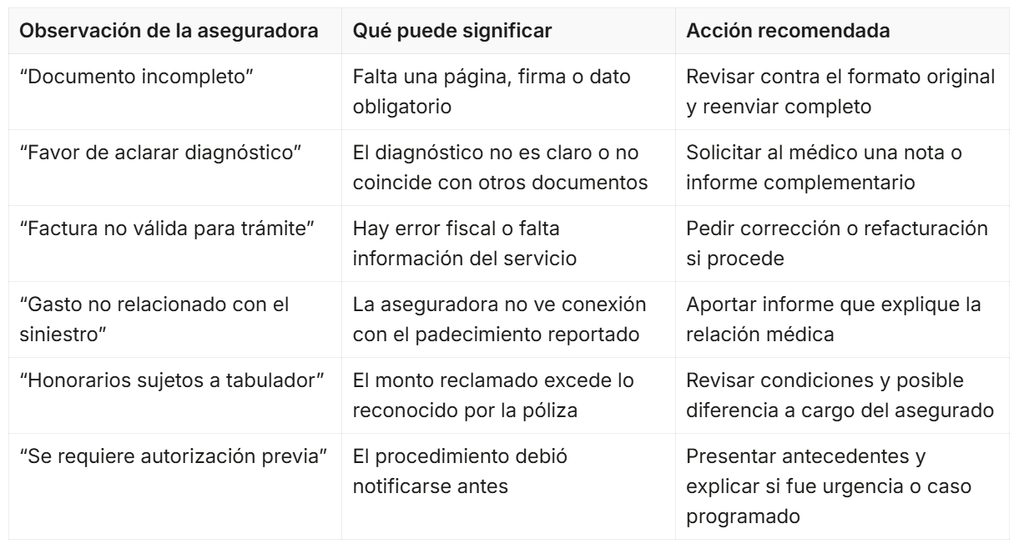
La clave está en no responder de manera automática. Cada observación debe leerse como una instrucción específica: corregir, complementar, aclarar o argumentar.
¿Cómo prevenir devoluciones y retrasos desde el inicio?
La mejor forma de prevenir devoluciones es armar el expediente como si otra persona tuviera que entender el caso sin conocer al paciente. Debe existir una secuencia lógica entre póliza, diagnóstico, atención médica, facturas, pagos y formatos de reclamación.
Antes de enviar el trámite, conviene hacer una revisión final con esta lista:
- Confirmar que la póliza esté vigente en la fecha de atención.
- Verificar si aplica deducible, coaseguro, tabulador o red médica.
- Revisar que el padecimiento no tenga periodo de espera pendiente o exclusión evidente.
- Incluir informe médico completo, legible, fechado y firmado.
- Adjuntar estudios, notas, recetas o resultados que respalden el diagnóstico.
- Comprobar que las facturas o recibos correspondan al servicio reclamado.
- Revisar datos fiscales del paciente o titular antes de facturar.
- Integrar comprobantes de pago cuando el trámite sea por reembolso.
- Llenar todos los formatos de la aseguradora sin campos clave vacíos.
- Guardar copia de todo lo enviado, con fecha, folio y acuse de recepción.
Esta revisión no elimina todos los riesgos, pero reduce errores evitables. También facilita la defensa del caso si más adelante se solicita una aclaración.
Seguimiento ordenado después de una devolución
Cuando la aseguradora devuelve un trámite, lo más importante es identificar exactamente qué está pidiendo. No basta con reenviar el expediente completo si la observación solicita una corrección puntual. De hecho, hacerlo puede alargar el proceso porque el revisor encontrará la misma inconsistencia.
Un seguimiento útil puede organizarse así:
- Leer la observación completa. Distinguir si pide documento, corrección fiscal, aclaración médica o revisión de cobertura.
- Asignar responsable. Algunas respuestas dependen del médico, otras del hospital, del paciente, del contador o del agente de seguros.
- Responder con evidencia. Cada aclaración debe acompañarse del documento que la soporte.
- Enviar en formato ordenado. Nombrar archivos de forma clara ayuda a evitar confusiones: informe médico, factura, comprobante de pago, identificación, etc.
- Registrar fechas y folios. Tener control del historial permite dar seguimiento sin depender solo de llamadas o mensajes.
Si pasan varios días sin avance, conviene solicitar estatus por escrito y preguntar si el expediente ya está completo o si existe una nueva observación pendiente. La trazabilidad evita que el caso se pierda entre áreas.
Cuándo conviene pedir apoyo especializado
No todos los casos requieren apoyo externo o de un equipo especializado. Si la devolución se debe a una factura ilegible o a una firma faltante, probablemente pueda resolverse con una corrección simple. Sin embargo, hay situaciones en las que sí conviene pedir ayuda a personas con experiencia en trámites médicos y seguros.
Es recomendable buscar apoyo cuando:
- El rechazo se basa en preexistencia, exclusión o periodo de espera.
- La aseguradora considera que el gasto no está relacionado con el siniestro.
- Hay diferencias importantes entre lo facturado y lo autorizado.
- Participaron varios médicos, hospitales o proveedores y el expediente es complejo.
- Existen múltiples devoluciones por la misma causa.
- La respuesta de la aseguradora no explica con claridad qué falta.
- El monto reclamado es significativo y vale la pena revisar el caso con detalle.
Un equipo especializado puede ayudar a ordenar documentos, interpretar observaciones, preparar aclaraciones y coordinar respuestas con médicos o áreas administrativas. Su papel no es garantizar un resultado, sino mejorar la calidad del expediente y reducir errores que afectan la revisión.
“El médico ya cumplió con su responsabilidad al atender al paciente. Resolver cada complicación administrativa no debería convertirse en otra parte de su jornada.” -María Del Carmen
Buenas prácticas para pacientes, médicos y gestores
El trámite de honorarios médicos funciona mejor cuando cada parte entiende su papel. El paciente o titular debe conocer las condiciones básicas de su póliza y conservar comprobantes. El médico debe entregar información clínica clara y congruente. El gestor o área administrativa debe revisar formatos, facturación y envío.
También ayuda mantener comunicación desde el inicio. Si el caso será programado, es preferible confirmar requisitos antes del procedimiento. Si fue una urgencia, conviene reunir documentos tan pronto como sea posible, porque después puede ser más difícil conseguir notas completas o aclaraciones.
Otra práctica útil es evitar cambios improvisados en el expediente. Corregir una factura, modificar un informe o reenviar documentos sin control puede generar versiones contradictorias. Lo ideal es trabajar con una carpeta única, actualizada y respaldada.
Conclusión
Un trámite devuelto no debería convertirse en otra preocupación para el médico
Una devolución o rechazo de honorarios médicos puede representar mucho más que un documento pendiente. Detrás de cada observación pueden existir revisiones de pólizas, aclaraciones médicas, correcciones fiscales y nuevas comunicaciones con la aseguradora que prolongan el proceso de cobro.
Aunque algunas inconsistencias parecen sencillas, resolverlas puede requerir la participación de diferentes áreas, documentos adicionales y seguimiento constante. Cuando estas situaciones se presentan en varios expedientes, la carga administrativa puede convertirse en una responsabilidad que consume tiempo y recursos del consultorio.
El médico no tendría que convertirse también en especialista en trámites con aseguradoras para recibir sus honorarios. Su prioridad debe continuar siendo la atención de sus pacientes, mientras un equipo con experiencia se encarga de gestionar los procesos administrativos.
Con Finmedic, los médicos pueden delegar la gestión de trámites con aseguradoras, reducir la carga de seguimiento y, en operaciones elegibles, acceder a un adelanto de honorarios médicos. Porque cobrar por un trabajo ya realizado no debería convertirse en otro trabajo para el médico.
Preguntas Frecuentes
1. ¿Por qué una aseguradora puede rechazar el pago de honorarios médicos?
Una aseguradora puede rechazar un trámite cuando considera que el procedimiento, los honorarios reclamados o las condiciones de la atención no cumplen con los términos de cobertura establecidos en la póliza.
Entre las situaciones que pueden influir se encuentran padecimientos excluidos, periodos de espera, diferencias entre el diagnóstico y el procedimiento realizado, montos fuera del tabulador o documentación insuficiente para respaldar la atención médica.
Sin embargo, cada caso debe analizarse de manera individual. Un rechazo no siempre implica que exista un error por parte del médico, ya que también pueden intervenir las condiciones particulares del contrato.
Para el consultorio, estas situaciones pueden generar nuevas gestiones, comunicaciones y revisiones que requieren conocimientos administrativos especializados.
2. ¿Cuál es la diferencia entre un trámite devuelto y uno rechazado por la aseguradora?
Una devolución generalmente ocurre cuando la aseguradora necesita que se complete, corrija o aclare determinada información antes de continuar con la revisión. Por ejemplo, puede solicitar una firma faltante, una factura corregida o documentación médica complementaria.
Un rechazo, en cambio, ocurre cuando la aseguradora determina que el pago solicitado no procede bajo las condiciones evaluadas. Esto puede relacionarse con exclusiones, restricciones de cobertura o diferencias entre los conceptos reclamados y los autorizados.
En ambos escenarios pueden existir procesos adicionales de revisión y seguimiento. Contar con un equipo especializado permite gestionar estas situaciones con mayor orden, aunque no garantiza que la aseguradora autorice finalmente el pago.
3. ¿Qué errores administrativos pueden provocar la devolución de honorarios médicos?
Entre los más comunes se encuentran diferencias en los datos fiscales, facturas con información incorrecta, documentos ilegibles, formatos incompletos, firmas faltantes o inconsistencias entre los datos del paciente, el hospital y el médico.
También pueden presentarse observaciones cuando los honorarios facturados no coinciden con los conceptos autorizados o cuando la aseguradora requiere información adicional sobre el procedimiento.
Cada observación puede representar nuevas comunicaciones y revisiones administrativas. Cuando un consultorio maneja varios expedientes simultáneamente, estas situaciones pueden acumularse y convertirse en una carga operativa importante.
4. ¿Un trámite de honorarios médicos rechazado puede volver a revisarse?
Algunos casos pueden admitir aclaraciones o reconsideraciones cuando existen documentos adicionales que respaldan la atención médica o cuando se detectan diferencias en la información utilizada para evaluar el expediente.
Sin embargo, otros rechazos pueden estar relacionados con exclusiones expresas de la póliza, límites de cobertura o condiciones contractuales que no necesariamente pueden modificarse mediante una aclaración.
Por eso, cada caso requiere una evaluación particular. Cuando existen observaciones complejas o participan distintas áreas administrativas, contar con especialistas puede ayudar a gestionar la comunicación y el seguimiento, sin garantizar una resolución favorable.
5. ¿Cómo ayuda Finmedic cuando existen problemas con los trámites de honorarios médicos?
Finmedic ofrece servicios orientados a reducir la carga administrativa que enfrentan los médicos al gestionar sus honorarios con aseguradoras.
Mediante su servicio de Gestión de Trámites, el médico puede delegar procesos administrativos, seguimiento de expedientes y gestiones relacionadas con el cobro de honorarios a un equipo especializado.
Esto permite que el consultorio no tenga que destinar tantos recursos internos a revisar observaciones, dar seguimiento a trámites y mantener comunicación constante con diferentes áreas.
Leave a Comment